Cattivo Pagatore: 5 Strategie per Uscirne e Pulire il Nome 2026
Cosa Significa Essere un Cattivo Pagatore in Italia?
In Italia il termine “cattivo pagatore” indica un soggetto che non rispetta le scadenze di pagamento di prestiti, mutui, carte di credito o finanziamenti. Le banche e le società finanziarie registrano questi comportamenti nei sistemi di informazione creditizia (SIC), come il CRIF e la Centrale Rischi della Banca d’Italia. Essere inseriti in questi archivi comporta cattivo pagatore conseguenze serie: difficoltà ad ottenere nuovi prestiti, tassi di interesse più elevati e persino il blocco dell’accesso a servizi bancari di base.
Quando un debitore accumula ritardi superiori a 90 giorni consecutivi, la segnalazione diventa automatica. Le cattivo pagatore conseguenze non si limitano al credito: possono influenzare la possibilità di affittare una casa, stipulare un contratto telefonico o persino trovare lavoro in determinati settori finanziari.
Cattivo Pagatore Conseguenze: Cosa Succede al Tuo Credito?
Le cattivo pagatore conseguenze principali sono:
- Impossibilità di ottenere nuovo credito: banche e finanziarie rifiutano qualsiasi richiesta di prestito o mutuo.
- Peggioramento del merito creditizio: il tuo punteggio (scoring) presso CRIF e altre centrali rischi precipita.
- Aumento dei tassi: se ottieni credito, sarà a condizioni molto onerose.
- Azioni legali: il creditore può avviare un procedimento esecutivo, con pignoramento dello stipendio o beni.
- Segnalazione a tutti i SIC: non solo CRIF, ma anche altri sistemi privati, rendendo la situazione ancora più grave.
Queste cattivo pagatore conseguenze persistono nel tempo e richiedono un’azione volontaria per essere risolte. Ignorare la segnalazione non la cancella, anzi, peggiora la posizione.
Quanto Tempo Rimane la Segnalazione nei Sistemi SIC?
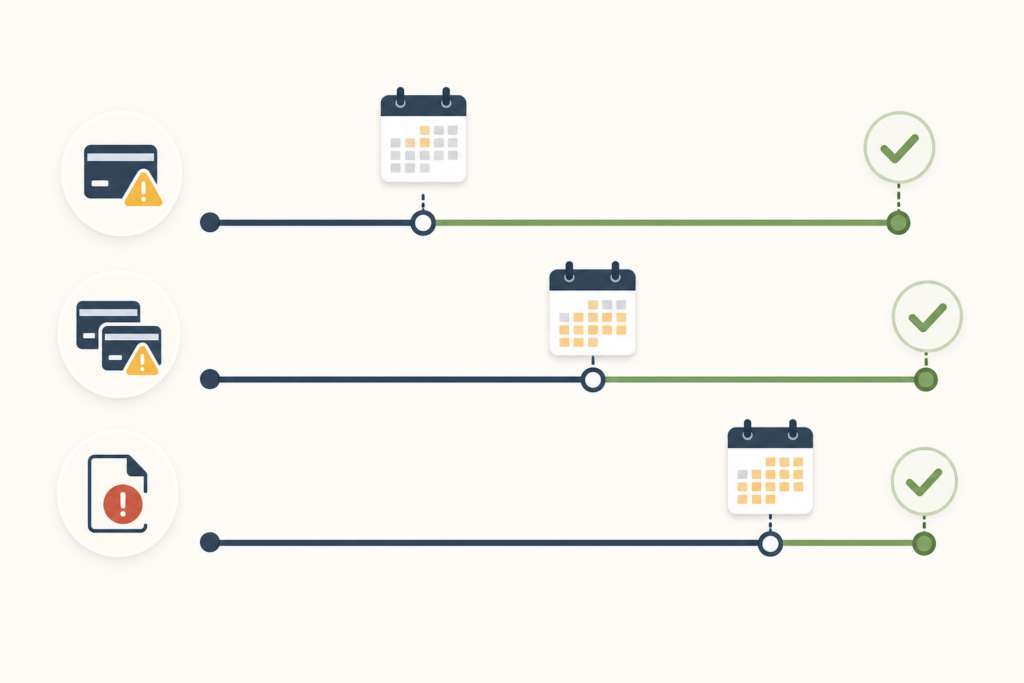
La normativa italiana prevede termini precisi di conservazione:
Dopo questi termini, il dato deve essere cancellato automaticamente. Se la banca non lo fa, puoi richiedere la rimozione tramite CRIF o tramite il Garante della Privacy.
5 Strategie Pratiche per Uscire dalla Segnalazione
1. Saldo e Stralcio: Negoziare con la Banca
Il saldo e stralcio consiste nel pagare una cifra inferiore al debito totale per chiudere la posizione. Le banche spesso accettano, soprattutto se il debitore è in difficoltà. Una volta saldato, il creditore è obbligato a comunicare la chiusura ai SIC, avviando il conteggio dei 24 mesi per la cancellazione.
2. Piano di Rientro Rateizzato
Se non puoi pagare in un’unica soluzione, proponi un piano di rientro. I creditori valutano la tua capacità di reddito e possono accettare rate. Il vantaggio è che blocca l’aggravio degli interessi e interrompe la segnalazione negativa (il dato rimane ma non peggiora).
3. Verifica della Correttezza della Segnalazione
Spesso le segnalazioni contengono errori: importi sbagliati, ritardi già pagati, o dati non aggiornati. Puoi richiedere gratuitamente il tuo report CRIF per verificare. Se trovi un errore, contesta formalmente la segnalazione. In caso di mancata correzione, rivolgiti al Garante della Privacy.
4. Richiesta di Cancellazione dopo i Tempi di Legge
Una volta scaduti i termini di conservazione (vedi tabella), hai diritto alla cancellazione. Invia una raccomandata alla banca e al gestore del SIC (es. CRIF). Se non rispondono entro 30 giorni, puoi presentare reclamo all’Autorità.
5. Ricorso all’Arbitro Bancario Finanziario (ABF)
L’Arbitro Bancario Finanziario è un organismo indipendente che risolve le controversie tra clienti e banche. Se la banca rifiuta la cancellazione illegittima, puoi presentare ricorso gratuitamente. L’ABF decide entro 60 giorni e le banche sono tenute a rispettare la decisione.
Conclusione e Prossimi Passi
Essere un cattivo pagatore non è una condanna definitiva. Con le giuste strategie è possibile pulire il nome e tornare a essere bancabile. Il primo passo è conoscere la propria situazione: richiedi il report gratuito CRIF. Poi scegli la strada più adatta: saldo e stralcio, piano di rientro o verifica errori.
Per approfondire, leggi anche:
- [Articolo 1] (migliorare merito creditizio)
- [Articolo 2] (report CRIF gratuito)
- [Articolo 3] (Centrale Rischi)
- [Articolo 4] (cancellare protesto)
- [Articolo 6] (sovraindebitamento)
Le cattivo pagatore conseguenze possono essere superate con determinazione e informazioni corrette. Non aspettare: agisci oggi per il tuo futuro finanziario.
1 Comentário