Sofferenze Bancarie e Rientro: Differenze e Soluzioni 2026
Comprendere la differenza tra incaglio e sofferenza bancaria è il primo passo per gestire le sofferenze bancarie rientro. Quando un debitore non riesce più a onorare le rate, la banca classifica il credito come “incaglio” o “sofferenza”. In questa guida analizziamo le conseguenze e le strategie pratiche per affrontare il sofferenze bancarie rientro nel 2026, con un focus su negoziazione, tempistiche e diritti del consumatore.
Cosa sono le Sofferenze Bancarie e l’Incaglio?
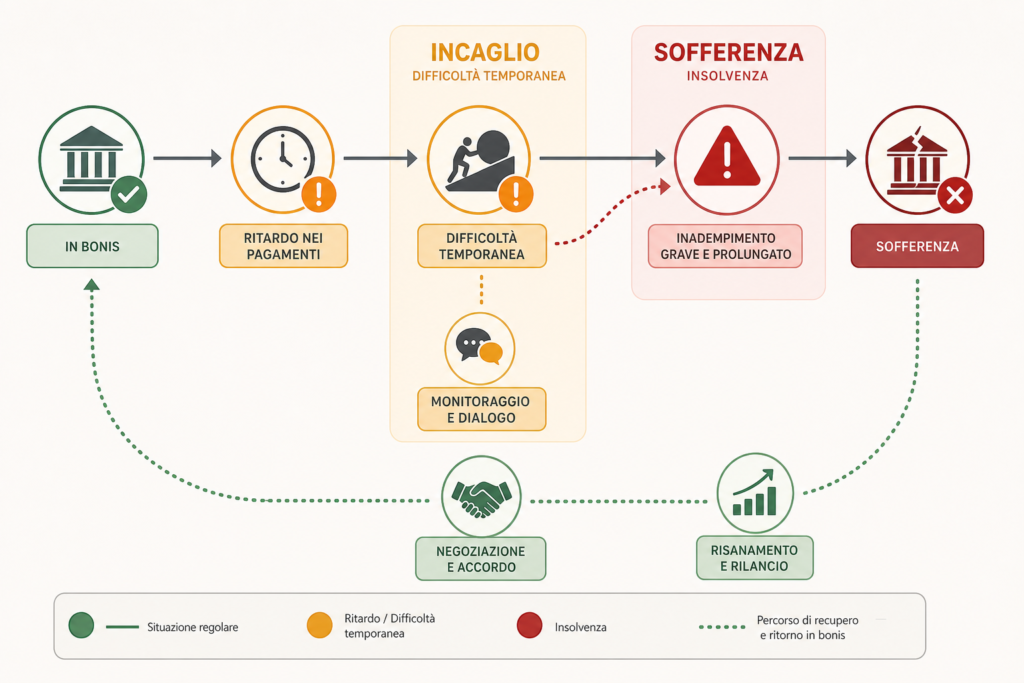
La Centrale Rischi della Banca d’Italia distingue due categorie principali. L’incaglio (o “credito incagliato”) si verifica quando il debitore è in temporanea difficoltà, ma esiste una ragionevole prospettiva di rientro. La sofferenza, invece, è lo stadio più grave: la banca ritiene il credito irrecuperabile nel breve termine e avvia procedure di recupero. Per chi cerca sofferenze bancarie rientro, è cruciale capire in quale fase ci si trova, perché le azioni possibili cambiano radicalmente.
Le Conseguenze di una Segnalazione a Sofferenza
Essere segnalati a sofferenza ha effetti pesanti sul merito creditizio. La segnalazione resta visibile per 36 mesi dal momento del rientro, secondo le regole del CRIF e della Banca d’Italia. Durante questo periodo, ottenere nuovi prestiti o mutui diventa quasi impossibile. Inoltre, la banca può cedere il credito a società di recupero, aggravando la situazione legale ed economica. Il rientro dalle sofferenze bancarie non è automatico: richiede un percorso strutturato e trasparente.
Come Gestire il Sofferenze Bancarie Rientro: Strategie di Negoziazione
Affrontare il sofferenze bancarie rientro richiede un approccio metodico. Ecco tre strategie efficaci.
1. Analisi del Debito e Capacità di Rimborso
Prima di contattare la banca, raccogli tutta la documentazione: contratto originale, estratto conto, comunicazioni di messa in mora. Calcola l’importo effettivamente dovuto (capitale + interessi di mora). Valuta la tua capacità di rimborso mensile. Una proposta credibile parte da un’analisi realistica. Questo passaggio è fondamentale per qualsiasi piano di sofferenze bancarie rientro.
2. Proposta di Saldo e Stralcio per Sofferenze Bancarie Rientro
Il saldo e stralcio è la soluzione più rapida. Consiste nel pagare una cifra ridotta (di solito 50-70% del debito totale) in cambio della cancellazione del debito residuo. Le banche sono spesso disposte a trattare, soprattutto se la tua situazione patrimoniale è modesta. Invia una proposta formale via PEC, indicando la tua disponibilità a chiudere con un importo definito. Per il sofferenze bancarie rientro, questa via evita lunghe procedure legali.
3. Piano di Rientro Rateizzato (PDR)
Se non hai liquidità immediata, chiedi un piano di rientro rateizzato. La banca può accettare di dilazionare il debito in 12-36 rate, congelando gli interessi di mora. Questo approccio preserva il rapporto con la banca e facilita il rientro dalle sofferenze bancarie senza aggravio economico. Assicurati che il piano sia formalizzato per iscritto e che la banca si impegni a non cedere il credito durante il periodo di rateizzazione.
Tempi di Cancellazione dalla Centrale Rischi
Una volta completato il sofferenze bancarie rientro, i tempi di cancellazione variano. Per la Centrale Rischi della Banca d’Italia, la segnalazione a sofferenza viene rimossa dopo 36 mesi dalla data di estinzione del debito. Per il CRIF, il periodo è di 12-36 mesi a seconda del codice di classificazione. È importante verificare periodicamente la propria posizione richiedendo una visura CRIF gratuita – come spiegato nel nostro articolo su Come Ottenere il Report CRIF Gratuito.
Il Ruolo dei Servicer e delle Società di Recupero Crediti
Se la banca ha già ceduto il credito a un servicer o a una società di recupero crediti, la negoziazione diventa più complessa. Questi intermediari acquistano il debito a sconto e cercano di massimizzare il recupero. Tuttavia, hanno flessibilità: possono accettare piani rateizzati o stralci più vantaggiosi. La chiave è dimostrare la tua volontà di pagare e la tua effettiva capacità. L’ABI – Associazione Bancaria Italiana fornisce linee guida per la gestione dei crediti deteriorati, che possono aiutarti a capire i tuoi diritti.
Conclusione e Consigli per il Futuro
Il sofferenze bancarie rientro è un percorso complesso ma possibile. Agisci tempestivamente: più aspetti, più la situazione si aggrava. Consulta le guide correlate per approfondire ogni aspetto: leggi il nostro articolo su Migliorare il Merito Creditizio e la Guida alla Centrale Rischi. Infine, ricorda che la prevenzione è la migliore strategia: mantieni un utilizzo del credito sotto il 30% del plafond e monitora regolarmente la tua posizione. Con le giuste mosse, il rientro è alla tua portata.
Link interni:
1 Comentário