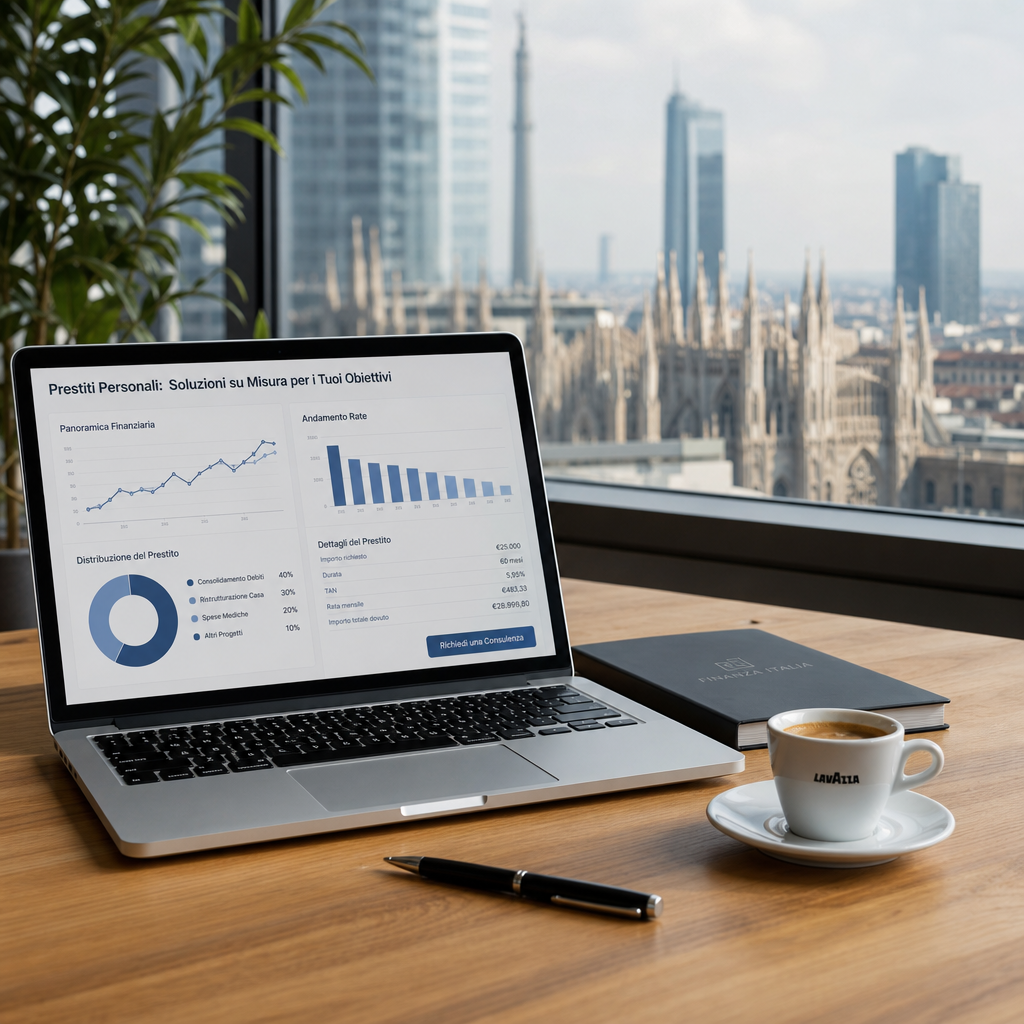
Prestiti Personali in Italia: Guida Completa a Tassi e Requisiti 2026
I prestiti personali in Italia rappresentano una soluzione finanziaria versatile per chi necessita di liquidità per scopi personali, familiari o di emergenza. Tuttavia, ottenere un prestito non è mai un processo casuale: richiede una valutazione precisa del merito creditizio, una comprensione chiara dei tassi e un confronto attento tra le offerte disponibili. Questo articolo ti guiderà passo dopo passo attraverso i requisiti, i tassi e il loro impatto sul tuo profilo creditizio.
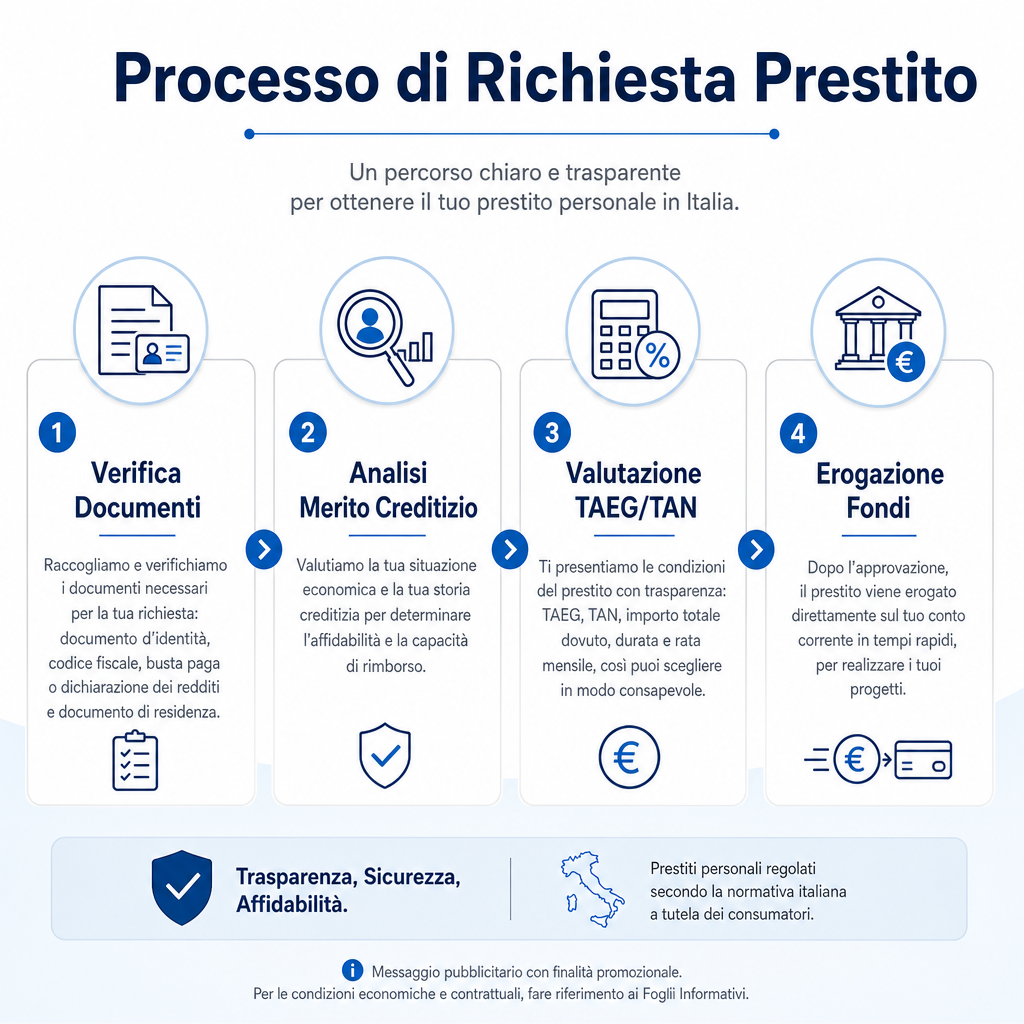
Requisiti per Ottenere un Prestito Personale in Italia
Per richiedere un prestito personale in Italia, la banca o finanziaria valuterà diversi criteri fondamentali. Prima di tutto, è necessario disporre di un reddito stabile e documentabile, che può derivare da un lavoro dipendente, autonomo o pensione. Inoltre, è richiesto un buon merito creditizio, che si valuta attraverso il CRIF e la Centrale Rischi Banca d’Italia. Per saperne di più su come migliorare il merito creditizio, clicca qui.
Un’altra condizione importante è la residenza in Italia e la disponibilità di un codice fiscale attivo. Inoltre, alcune banche richiedono un conto corrente aperto da almeno sei mesi e una buona situazione patrimoniale. È importante notare che i prestiti personali non richiedono la garanzia di un bene immobiliare, a differenza dei mutui.
Capire il TAEG e il TAN: Come Confrontare le Offerte
Quando si valutano le offerte di prestito personale, è fondamentale comprendere due indicatori chiave: il TAEG (Tasso Annuo Effettivo Globale) e il TAN (Tasso Annuo Nominale). Il TAN rappresenta il costo del prestito escluso di spese accessorie, mentre il TAEG include anche le commissioni e gli oneri accessori, fornendo una visione completa del costo totale.
Per confrontare correttamente le offerte, è consigliabile analizzare il TAEG, poiché rappresenta il costo effettivo che si dovrà sostenere. Ad esempio, un prestito da 10.000 euro con un TAEG del 6% costerà complessivamente 10.600 euro. Per ulteriori informazioni su come interpretare i tassi bancari, visitare il sito ufficiale della Banca d’Italia.
L’Impatto del Prestito sul Merito Creditizio e CRIF
Ottenere un prestito personale ha un diretto impatto sul merito creditizio. Se il pagamento viene effettuato in tempo, il profilo creditizio ne beneficia, migliorando la visibilità sul CRIF e la Centrale Rischi Banca d’Italia. Al contrario, ritardi o mancato pagamento possono compromettere la reputazione finanziaria e rendere più difficile l’accesso a nuovi finanziamenti.
Per mantenere un buon merito creditizio, è essenziale gestire con attenzione i propri impegni finanziari. Se si decide di chiudere una carta di credito o un prestito, è importante farlo seguendo le giuste procedure per evitare impatti negativi. Per saperne di più su come chiudere una carta di credito, clicca qui.
Conclusione con Consigli Pratici
I prestiti personali in Italia sono uno strumento finanziario utile, ma richiedono attenzione e preparazione. Per massimizzare le opportunità, è consigliabile:
- Verificare il proprio merito creditizio tramite il CRIF e la Centrale Rischi Banca d’Italia.
- Confrontare diverse offerte di prestito, analizzando il TAEG e non solo il TAN.
- Scegliere un piano di rimborso che sia compatibile con il proprio reddito.
- Mantenere una buona gestione delle carte di credito e di altri impegni finanziari.
Per ulteriori informazioni sulle carte di credito e come scegliere quelle più adatte alle tue esigenze, clicca qui.
In sintesi, un prestito personale può essere un’opportunità finanziaria importante, ma richiede una valutazione attenta e una gestione responsabile. Per saperne di più sul sistema creditizio italiano, visitare il sito ufficiale della CRIF.
2 Comentários