Prestiti per Ristrutturazione Casa: Guida ai Bonus e Finanziamenti 2026
La ristrutturazione di una casa rappresenta un investimento importante, sia per il miglioramento della qualità della vita che per il valore immobiliare. Per supportare questa iniziativa, in Italia sono disponibili diversi strumenti finanziari e agevolazioni fiscali, come il Bonus Ristrutturazione. Questo artigo fornisce una guida completa sui prestiti per ristrutturazione casa, spiegando le differenze tra empréstimo pessoal e mutuo di ristrutturazione, e come i bonus fiscali possono influire sul finanziamento.
Cos’è un prestito per ristrutturazione casa?
Un prestito per ristrutturazione casa è un finanziamento dedicato esclusivamente a interventi di manutenzione, restauro o miglioramento energetico di un immobile. Questo tipo di prestito può essere richiesto da privati o da imprese, e spesso beneficia di agevolazioni fiscali e tassi agevolati, grazie a incentivi governativi come il Bonus Ristrutturazione.
A differenza di un prestito personale, che può essere utilizzato per qualsiasi scopo, il prestito per ristrutturazione casa è vincolato all’uso specifico per interventi edilizi. Inoltre, spesso è possibile accedere a tassi di interesse più bassi, soprattutto se si richiede un mutuo di ristrutturazione.
Differenza tra prestito personale e mutuo di ristrutturazione
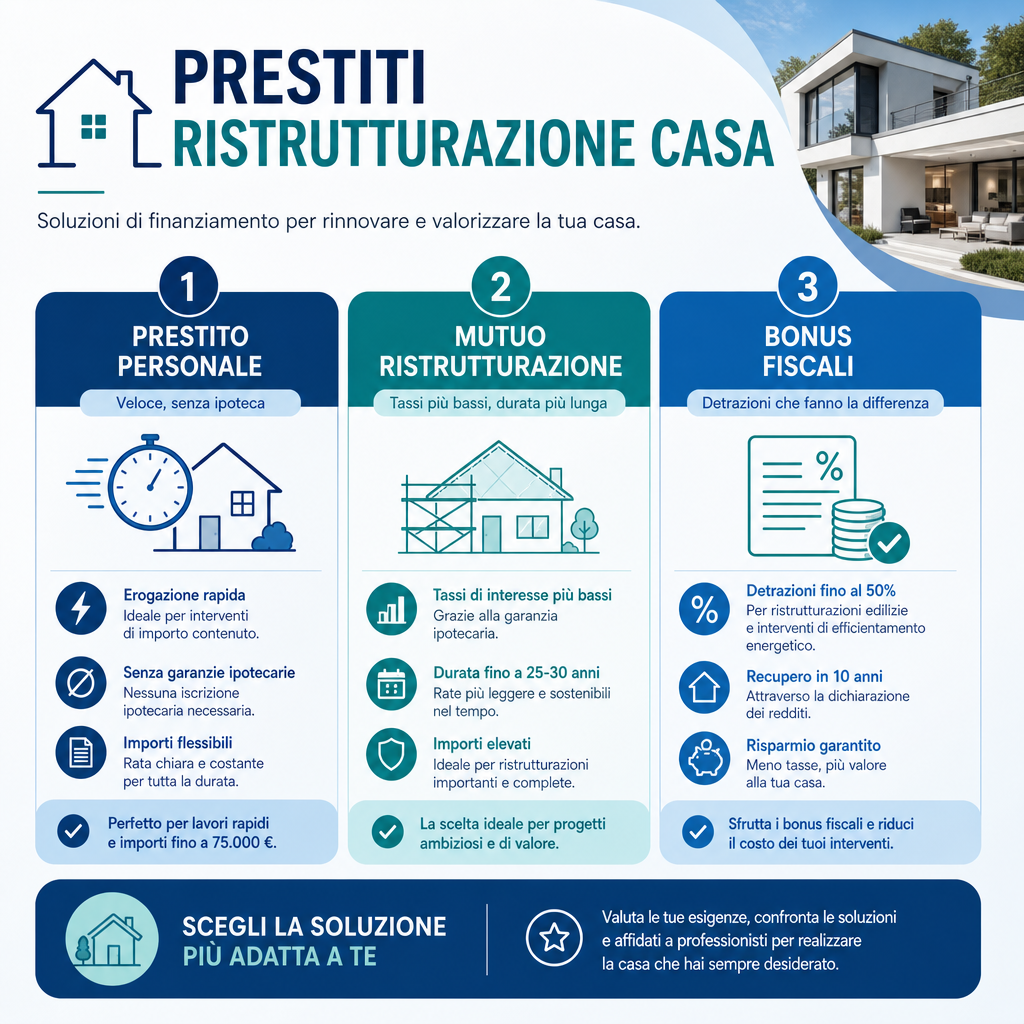
Un prestito personale è un finanziamento non vincolato, che può essere utilizzato per qualsiasi scopo, incluso l’acquisto di beni mobili, viaggi o ristrutturazioni. Tuttavia, per la ristrutturazione di un immobile, un prestito personale non è sempre la soluzione più vantaggiosa, poiché non beneficia di incentivi fiscali e ha tassi di interesse generalmente più elevati.
D’altra parte, un mutuo di ristrutturazione è un finanziamento dedicato esclusivamente a interventi di ristrutturazione, con tassi agevolati e spesso con la possibilità di beneficiare del Bonus Ristrutturazione. Questo tipo di mutuo è soggetto a regole più specifiche, come la necessità di presentare un piano di intervento approvato e di rispettare criteri di sostenibilità energetica.
Bonus Ristrutturazione: come funziona e come richiederlo
Il Bonus Ristrutturazione è un incentivo fiscale introdotto per favorire interventi di manutenzione straordinaria, restauro e risanamento conservativo degli immobili. L’agevolazione prevede una detrazione fiscale del 110% per interventi di efficientamento energetico, fino a un limite massimo di spesa.
Per richiedere il Bonus Ristrutturazione, è necessario:
- Presentare un piano di intervento approvato da un tecnico abilitato.
- Effettuare le spese entro il termine previsto (che varia in base al tipo di intervento).
- Inviare la richiesta di detrazione all’Agenzia delle Entrate, allegando la documentazione necessaria.
La combinazione tra il Bonus Ristrutturazione e un mutuo dedicato può ridurre significativamente il costo complessivo dell’intervento, rendendo la ristrutturazione più accessibile.
Impatto sul merito creditizio
La richiesta di un prestito per ristrutturazione casa ha un impatto diretto sul merito creditizio del richiedente. Per ottenere un finanziamento, è necessario disporre di una buona posizione nel registro della Centrale Rischi della Banca d’Italia. Un buon merito creditizio aumenta le possibilità di ottenere un prestito a condizioni vantaggiose.
Se il merito creditizio non è ottimale, è possibile migliorarlo seguendo una pianificazione finanziaria attenta, pagando puntualmente le rate di eventuali prestiti esistenti e riducendo il livello di indebitamento.
Come scegliere il finanziamento migliore
La scelta del finanziamento migliore per la ristrutturazione dipende da diversi fattori, tra cui:
- Importo necessario: Se l’importo richiesto è elevato, un mutuo di ristrutturazione potrebbe essere più vantaggioso rispetto a un prestito personale.
- Durata del finanziamento: I mutui di ristrutturazione hanno spesso durate più lunghe, permettendo di diluire le rate nel tempo.
- Tasso di interesse: I tassi agevolati offerti per i mutui di ristrutturazione possono ridurre notevolmente il costo complessivo del finanziamento.
- Bonus fiscali: La possibilità di beneficiare del Bonus Ristrutturazione può rendere l’intervento più economico.
Per ottenere il miglior finanziamento, è consigliabile confrontare le offerte di diverse banche e verificare le condizioni del prestito, come il TAEG (Tasso Annuo Effettivo Globale) e le eventuali spese accessorie.
Conclusão
I prestiti per ristrutturazione casa sono uno strumento importante per chi desidera migliorare la propria abitazione, grazie a tassi agevolati e incentivi fiscali come il Bonus Ristrutturazione. La differenza tra un prestito personale e un mutuo di ristrutturazione è significativa, soprattutto in termini di condizioni finanziarie e benefici fiscali. Per ottenere il finanziamento migliore, è essenziale disporre di un buon merito creditizio e seguire una pianificazione finanziaria attenta.
Se desideri migliorare il tuo merito creditizio, consulta il nostro articolo su migliorare il merito creditizio. Per ulteriori informazioni, visita la pagina della Banca d’Italia e dell’Agenzia delle Entrate.