Prestiti per Auto: Guida ai Finanziamenti per Veicoli Nuovi e Usati 2026
Nel 2026, il mercato italiano dei finanziamenti per l’acquisto di auto rimane uno strumento essenziale per chi desidera acquistare un veicolo senza dover disporre dell’intera somma in contanti. Sia per auto nuove che usate, i prestiti per auto sono una soluzione accessibile, ma richiedono una valutazione attenta da parte del richiedente. La Banca d’Italia, in collaborazione con le principali banche e finanziarie, ha introdotto nuove linee guida per garantire trasparenza e protezione del consumatore, rendendo il settore più regolamentato e sicuro.
Finanziamento in concessionaria vs. prestito bancario
Uno dei primi passi nella scelta del finanziamento per l’auto è comprendere la differenza tra un finanziamento offerto in concessionaria e un prestito bancario tradizionale.
- Finanziamento in concessionaria: Spesso incluso nel momento dell’acquisto, è gestito direttamente dal venditore o da una finanziaria partner. È comodo, ma potrebbe comportare costi nascosti o tassi più elevati rispetto a quelli offerti da banche tradizionali.
- Prestito bancario: Offre maggiore flessibilità e spesso tassi più vantaggiosi. Richiede però una valutazione del merito creditizio del richiedente, come spiegato nel dettaglio nell’Artigo 1 su migliorare il merito creditizio.
Requisiti per l’approvazione e impatto sul merito creditizio
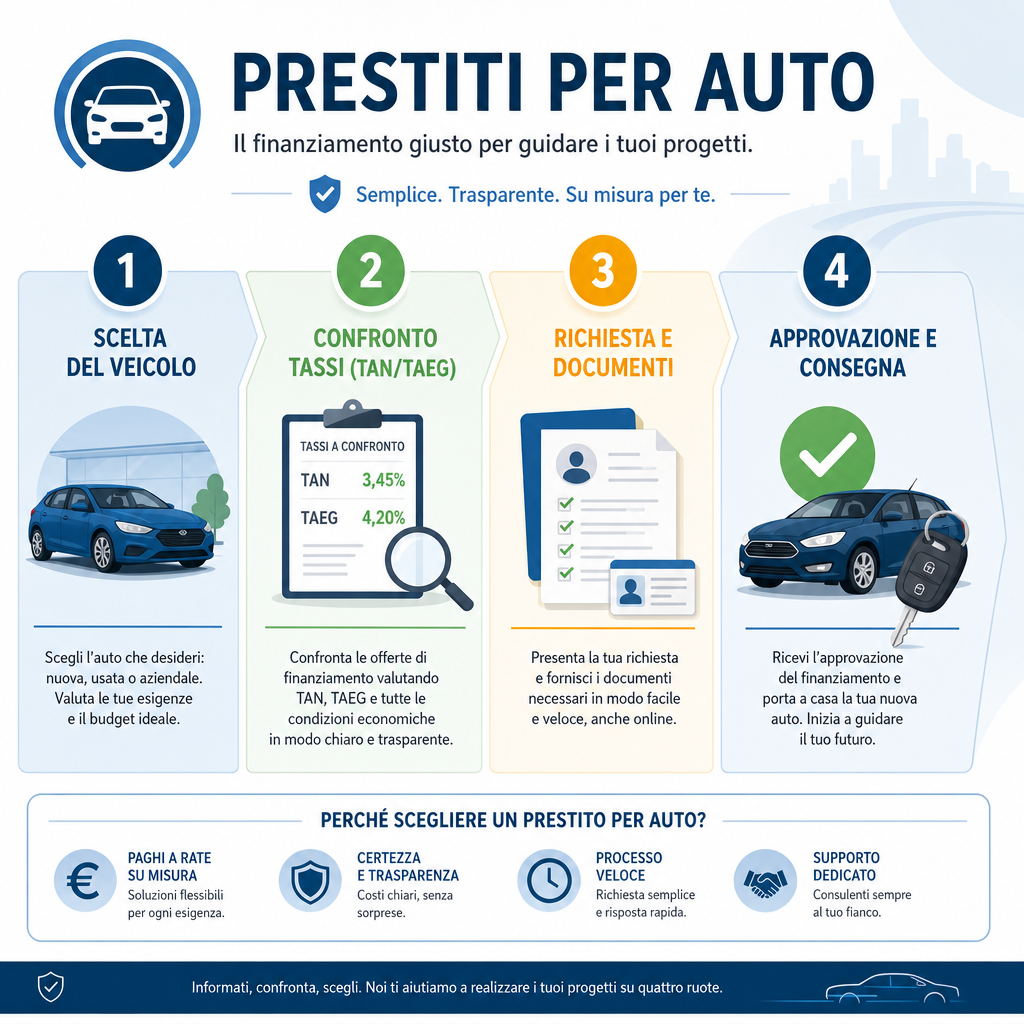
Per ottenere un prestito per auto, è necessario soddisfare una serie di requisiti, tra cui:
- Reddito stabile e documentabile;
- Buona situazione finanziaria e capacità di rimborso;
- Assenza di gravi inadempienze registrate in banche dati come la Centrale Rischi.
L’approvazione del prestito dipende in larga parte dal merito creditizio del richiedente. Un buon punteggio di credito aumenta le possibilità di ottenere un finanziamento con tassi vantaggiosi. Al contrario, un merito creditizio basso può comportare un rifiuto o l’approvazione a condizioni meno favorevoli.
Dritte per ottenere le migliori condizioni (TAN e TAEG)
Per ottenere un prestito per auto con le migliori condizioni, segui questi consigli:
- Confronta i tassi: Il TAN (Tasso Annuo Nominale) e il TAEG (Tasso Annuo Effettivo Globale) sono i due indicatori principali per valutare il costo reale del prestito. Il TAEG include anche le spese accessorie e i costi di istruttoria.
- Valuta la durata del prestito: Un periodo più lungo riduce la rata mensile, ma aumenta il costo totale del finanziamento.
- Verifica le offerte bancarie: Le banche spesso offrono promozioni per l’acquisto di auto nuove o ibride. Approfittare di queste opportunità può significare risparmiare migliaia di euro.
- Mantieni una buona gestione finanziaria: Segui le linee guida dell’Artigo 27 su pianificazione finanziaria personale per migliorare la tua capacità di rimborso e il tuo merito creditizio.
Conclusione
Nel 2026, i prestiti per auto in Italia sono uno strumento finanziario accessibile e regolamentato, grazie alle nuove linee guida della Banca d’Italia. Tuttavia, per ottenere le condizioni più vantaggiose, è essenziale valutare attentamente il mercato, confrontare le offerte e mantenere una buona gestione finanziaria. Ricorda che il tuo merito creditizio gioca un ruolo chiave nel processo di approvazione e nella definizione del tasso finale.
Per ulteriori informazioni su come migliorare il tuo merito creditizio, consulta l’Artigo 1 su migliorare il merito creditizio, e per confrontare le migliori soluzioni di credito disponibili, visita l’Artigo 11 su migliori carte di credito.