Prestiti per Consolidamento Debiti vs. Rifinanziamento: Quale Scegliere?
Nel contesto finanziario italiano, molti consumatori si trovano a dover gestire più debiti contemporaneamente, spesso con tassi di interesse elevati e scadenze disomogenee. In questi casi, due opzioni principali si presentano: il consolidamento debiti e il rifinanziamento. La scelta tra queste due soluzioni dipende da diversi fattori, tra cui il tipo di debiti, le condizioni attuali e le potenziali offerte del mercato. In questo articolo, esploreremo le differenze tra consolidamento debiti vs rifinanziamento, analizzando vantaggi, svantaggi e impatto sul merito creditizio.
Cos’è il Consolidamento Debiti?
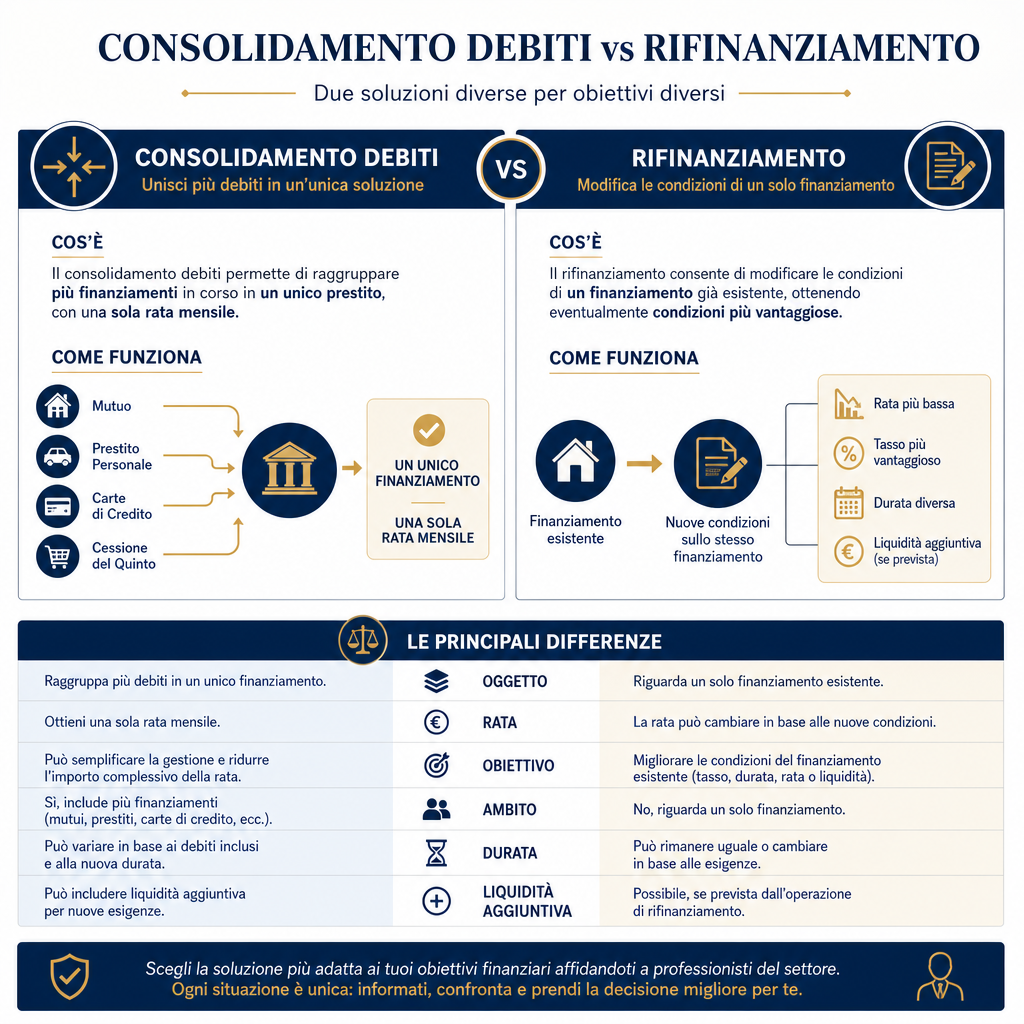
Il consolidamento debiti consiste nell’unire più prestiti o rate di debito in un unico finanziamento, con una sola rata mensile. Questo tipo di operazione è ideale per chi ha diversi debiti con tassi elevati, come ad esempio carte di credito, prestiti personali o mutui a tasso variabile. L’obiettivo principale è semplificare la gestione finanziaria e ridurre il costo complessivo del debito.
Un esempio pratico: se hai tre debiti con un totale di 15.000€ e tassi diversi, puoi richiedere un prestito unico di 15.000€ a un tasso più basso, pagando una sola rata al mese. Questo tipo di operazione è spesso offerto da banche e finanziarie, ma è importante verificare le condizioni, come il TAN (Tasso Annuo Nominale) e il TAEG (Tasso Annuo Effettivo Globale), per capire se conviene davvero.
Cos’è il Rifinanziamento?
Il rifinanziamento, invece, riguarda la sostituzione di un prestito esistente con un nuovo contratto, solitamente per ottenere condizioni più vantaggiose. Questo tipo di operazione è utile quando il mercato offre tassi più bassi rispetto a quelli del prestito in corso, o quando si desidera estendere il periodo di rimborso per ridurre la rata mensile.
Ad esempio, se hai un prestito personale a 5 anni con un tasso del 10%, potresti rifinanziarlo con un prestito a 7 anni a un tasso del 6%. Questo ti permetterebbe di pagare una rata più bassa, ma con un costo complessivo maggiore nel lungo termine. Il rifinanziamento è spesso utilizzato per mutui, prestiti auto o crediti al consumo.
Consolidamento Debiti vs Rifinanziamento: Quali Differenze?
Impatto sul Merito Creditizio
Sia il consolidamento debiti che il rifinanziamento possono influire sul merito creditizio, che è il giudizio che le banche e le società di rating (come il CRIF) formulano sulla tua capacità di onorare gli impegni finanziari.
- Consolidamento Debiti: Se gestito correttamente, può migliorare il merito creditizio, in quanto riduce il numero di debiti e semplifica la gestione. Tuttavia, richiedere un nuovo prestito potrebbe generare un nuovo record di credito, che potrebbe temporaneamente abbassare il punteggio.
- Rifinanziamento: Se il nuovo prestito ha condizioni più vantaggiose, può migliorare la tua situazione finanziaria e, di conseguenza, il merito creditizio. Tuttavia, estendere il periodo di rimborso potrebbe aumentare il rischio per il creditore.
Per monitorare il tuo merito creditizio, puoi consultare il Centrale Rischi della Banca d’Italia o il CRIF.
Quando Scegliere il Consolidamento Debiti?
- Hai più debiti con tassi elevati.
- Vuoi semplificare la gestione finanziaria.
- Cerchi di ridurre il costo complessivo del debito.
- Hai una buona capacità di rimborso e non hai bisogno di estendere il periodo di rimborso.
Quando Scegliere il Rifinanziamento?
- Il mercato offre tassi più bassi rispetto al tuo prestito attuale.
- Hai bisogno di ridurre la rata mensile.
- Desideri estendere il periodo di rimborso per migliorare la liquidità.
- Il tuo prestito attuale ha condizioni non vantaggiose (es. tasso variabile, spese elevate).
Considerazioni Finali
La scelta tra consolidamento debiti vs rifinanziamento dipende da molti fattori, tra cui la tua situazione finanziaria attuale, le condizioni del mercato e i tuoi obiettivi a breve e lungo termine. È sempre consigliabile confrontare diverse offerte, verificare i TAN e TAEG, e valutare l’impatto sul merito creditizio.
Per ulteriori informazioni su come migliorare il tuo merito creditizio, consulta il nostro articolo migliorare il merito creditizio. Per approfondire il tema del consolidamento debiti, visita consolidamento debiti.
Risorse Utili
- Banca d’Italia – Per informazioni sulla trasparenza bancaria: www.bancaditalia.it
- CRIF – Per consultare il tuo merito creditizio: www.crif.it