Cessione del Quinto: Come Funziona e Quando Conviene nel 2026
Cos’è la Cessione del Quinto e Chi Può Richiederla?
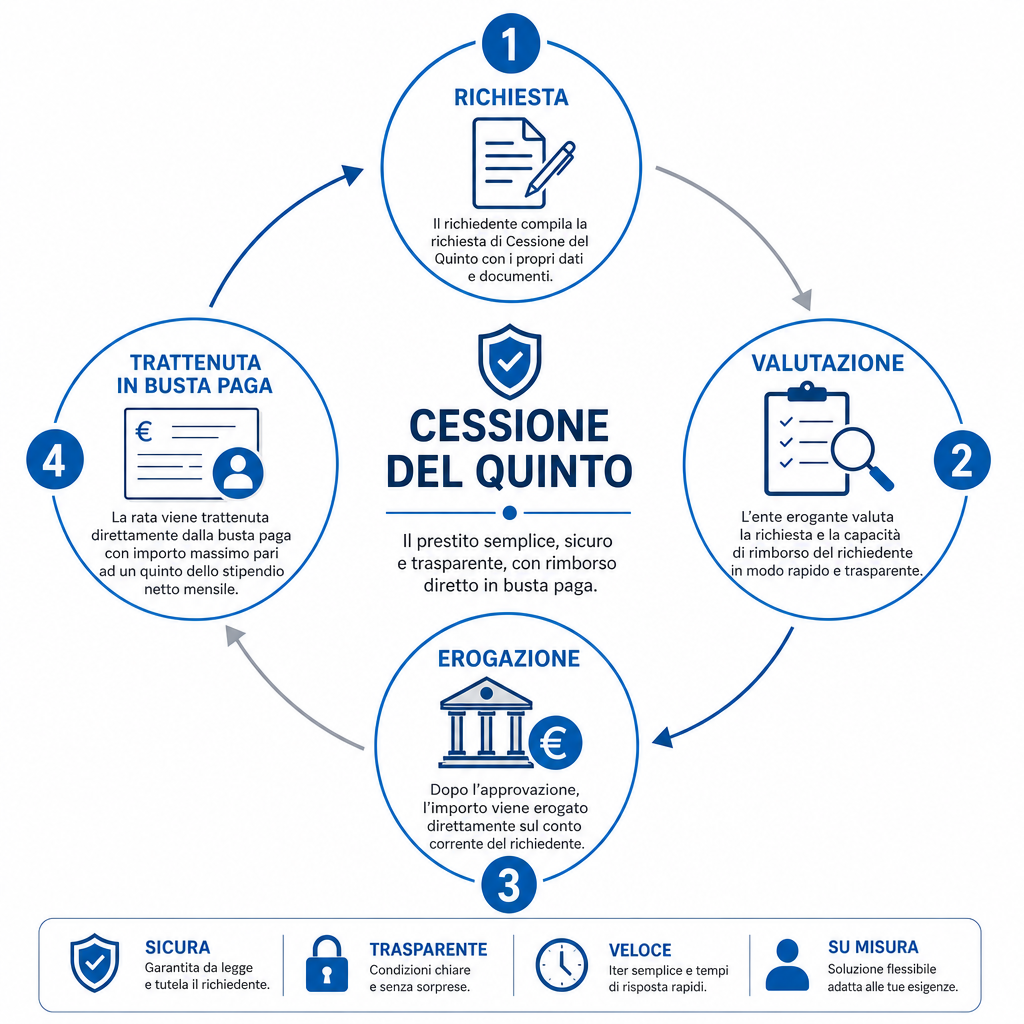
La cessione del quinto è un tipo di prestito che permette a lavoratori dipendenti, pensionati e alcuni autonomi di ottenere un finanziamento basato su una percentuale (massimo il 20%) del loro stipendio o pensione. A differenza di un prestito personale tradizionale, la cessione del quinto non richiede un buon merito creditizio, ma si basa sul reddito fisso e regolare del richiedente.
Chi può richiederla? Chi ha un reddito continuo e regolare, come:
- Lavoratori dipendenti con contratto a tempo indeterminato;
- Pensionati con una pensione stabile;
- Alcuni lavoratori autonomi con reddito certificabile.
La richiesta avviene attraverso un accordo con un ente previdenziale (come INPS, INPDAP o INAIL), che gestisce il pagamento delle rate direttamente trattenendole dallo stipendio o dalla pensione.
I Vantaggi della Cessione del Quinto per il Merito Creditizio
Uno dei vantaggi principali della cessione del quinto è che essa non richiede un buon merito creditizio, a differenza di molti prestiti personali. Anche se si hanno sottoscrizioni negative nel CRIF o nella Centrale Rischi Banca d’Italia, è comunque possibile ottenere un finanziamento, grazie alla garanzia del reddito fisso.
Inoltre, pagare le rate in tempo e in modo regolare può aiutare a migliorare il merito creditizio nel lungo termine, come spiegato nel nostro articolo migliorare il merito creditizio. Questo tipo di prestito è quindi una soluzione utile anche per chi ha problemi di credito.
Costi, Assicurazioni e Tassi nel 2026
La cessione del quinto richiede l’obbligatorietà di due assicurazioni:
- Assicurazione rischio vita: in caso di decesso del richiedente, il finanziamento viene estinto;
- Assicurazione rischio impiego: in caso di perdita del lavoro o sospensione del reddito, il pagamento delle rate può essere sospeso o ridotto.
Queste assicurazioni sono obbligatorie e vengono calcolate nel tasso complessivo del prestito. Per il 2026, i tassi oscillano tra il 3,5% e il 5,5% annuo, a seconda del soggetto finanziatore e della durata del piano.
I costi iniziali includono una commissione di apertura (solitamente tra il 2% e il 3% del finanziamento) e una commissione di istruttoria. È importante valutare questi aspetti prima di sottoscrivere il contratto.
Quando Scegliere la Cessione del Quinto Rispetto a un Prestito Personale?
La cessione del quinto è una buona opzione per chi ha un reddito fisso e non ha accesso a un prestito personale tradizionale, soprattutto se ha problemi di merito creditizio. Rispetto ai prestiti personali, offre una maggiore garanzia per il finanziatore, grazie alla trattenuta automatica delle rate.
Tuttavia, non è adatta a tutti. Se si ha un buon merito creditizio e si cerca un prestito a tasso più basso, un prestito personale potrebbe essere più vantaggioso. Per confrontare le opzioni, si può consultare il nostro articolo prestiti personali.
Inoltre, la cessione del quinto può essere una soluzione utile per il consolidamento debiti, come spiegato nel nostro articolo consolidamento debiti, permettendo di unire più rate in una sola e semplificare la gestione finanziaria.
In sintesi, la cessione del quinto è una soluzione finanziaria sicura e accessibile, ideale per chi ha un reddito fisso e non ha accesso a prestiti tradizionali. È importante valutare i costi iniziali e le assicurazioni obbligatorie, ma può rappresentare un’opportunità per ottenere un finanziamento e migliorare gradualmente il proprio merito creditizio.
1 Comentário