Diritto all’Oblio Finanziario: Come Cancellare i Dati CRIF 2026
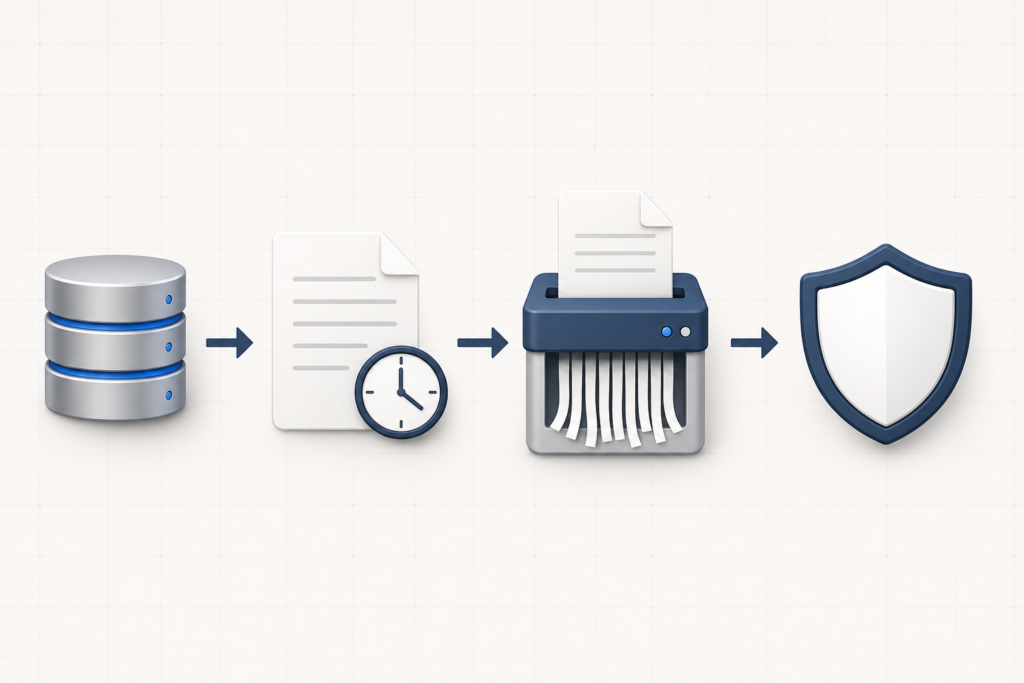
Il diritto all’oblio finanziario è uno strumento giuridico fondamentale per chi ha avuto problemi di credito in passato e desidera ricostruire la propria affidabilità. Grazie al Regolamento Generale sulla Protezione dei Dati (GDPR) e alle normative italiane, i cittadini hanno la possibilità di richiedere la cancellazione dei dati negativi presenti nei sistemi SIC (Sistemi di Informazioni Creditizie) come CRIF, Experian e CTC, trascorsi i termini legali di conservazione. Comprendere come esercitare il diritto all’oblio finanziario è essenziale per pulire il proprio nome e ottenere nuovamente prestiti, mutui e carte di credito.
Cos’è il Diritto all’Oblio Finanziario e Come Funziona in Italia?
Il diritto all’oblio finanziario si basa sul principio che i dati negativi relativi alla propria storia creditizia non possano essere conservati indefinitamente. In Italia, il diritto all’oblio finanziario è regolato dal Codice in materia di protezione dei dati personali (D.
Lgs. 196/2003) e dalle linee guida del Garante per la protezione dei dati personali. Essenzialmente, trascorso un determinato periodo di tempo dal saldo del debito o dalla regolarizzazione della posizione, le segnalazioni di sofferenza, protesti e incagli devono essere rimosse automaticamente dai database. Se ciò non avviene, il consumatore può attivarsi per fare valere il diritto all’oblio finanziario.
La Normativa Europea (GDPR) e la Tutela del Consumatore
Il GDPR (Regolamento UE 2016/679) ha rafforzato i diritti degli interessati, introducendo il diritto alla cancellazione dei dati (“diritto all’oblio”) anche in ambito finanziario. Ogni cittadino può richiedere la cancellazione dei propri dati personali quando questi non sono più necessari per le finalità per cui sono stati raccolti, o quando il consenso è stato revocato. Nel contesto creditizio, ciò si traduce nella possibilità di cancellare le segnalazioni negative scadute. Per approfondire, visita il sito ufficiale del Garante della Privacy.
Tempi di Conservazione dei Dati nei Sistemi SIC
I tempi di conservazione variano in base alla gravità della segnalazione. Ecco una panoramica chiara:
| Tipo di Segnalazione | Durata Massima di Conservazione |
|---|---|
| Protesto cambiario (dopo pagamento) | 5 anni dalla cancellazione del protesto |
| Sofferenza bancaria (dopo rientro) | 36 mesi (3 anni) dal saldo |
| Incaglio / prestito in ritardo | 12 mesi dalla regolarizzazione |
| Informazioni positive (comportamenti regolari) | Nessun limite – possono restare a tempo indeterminato |
Conoscere questi termini è il primo passo per esercitare il diritto all’oblio finanziario e ottenere la cancellazione dei dati scaduti.
Come Richiedere il Diritto all’Oblio Finanziario: Procedura Pratica
Ecco i passaggi concreti per fare valere il diritto all’oblio finanziario cancellando i dati negativi dal CRIF e dagli altri gestori SIC.
1. Verifica dei Termini di Conservazione Superati
Prima di tutto, richiedi il tuo report CRIF gratuito per controllare quali segnalazioni sono ancora presenti e se i termini di conservazione sono già scaduti. Verifica anche la tua posizione presso la Centrale Rischi Banca d’Italia per avere un quadro completo.
2. Invio della Richiesta Formale al Gestore (CRIF, Experian, CTC)
Una volta individuati i dati scaduti, invia una richiesta scritta di cancellazione al gestore del sistema SIC (ad esempio CRIF). Allega copia del tuo documento d’identità e la prova della regolarizzazione del debito (quietanza di pagamento, documento di saldo e stralcio). Puoi utilizzare il modulo di contatto sul sito www.crif.it o inviare una raccomandata A/R. Il gestore ha 30 giorni per rispondere.
3. Ricorso al Garante della Privacy in Caso di Mancata Cancellazione
Se il gestore rifiuta la cancellazione o non risponde entro il termine, puoi presentare reclamo al Garante per la protezione dei dati personali. Il Garante valuterà la legittimità della conservazione e, se necessario, ordinerà la cancellazione immediata. Questa procedura è gratuita e non richiede un avvocato.
Casi in cui il Diritto all’Oblio Finanziario non può essere Esercitato
Il diritto all’oblio finanziario non è assoluto. Non può essere esercitato quando i dati sono ancora necessari per finalità di prevenzione di frodi, per adempiere a obblighi legali (ad esempio procedimenti giudiziari in corso) o per la tutela di interessi vitali dell’interessato o di terzi. Inoltre, i dati positivi (come pagamenti regolari) possono restare nei sistemi senza limiti di tempo, poiché favoriscono il merito creditizio. Per una panoramica completa su come gestire le segnalazioni negative, consulta la nostra guida su cattivo pagatore: strategie per uscirne.
Conclusione e Strategie per un Profilo Creditizio Pulito
Esercitare il diritto all’oblio finanziario è un passo cruciale per riprendere il controllo della propria vita creditizia. Dopo la cancellazione dei dati negativi, è importante adottare comportamenti virtuosi per costruire un profilo positivo: effettuare pagamenti regolari, utilizzare il credito in modo responsabile e monitorare periodicamente la propria posizione presso il CRIF. Se hai debiti ancora in essere, considera soluzioni come il piano del consumatore previsto dalla legge sul sovraindebitamento o la negoziazione per il rientro dalle sofferenze bancarie. Con il diritto all’oblio finanziario e una gestione oculata, puoi tornare a essere un cliente affidabile per banche e finanziarie.