Come Chiudere una Carta di Credito: Procedura e Impatto sul Merito Creditizio
Chiudere una carta di credito non significa semplicemente tagliarla o smettere di usarla. È un processo formale che richiede attenzione, soprattutto per evitare impatti negativi sul proprio merito creditizio. In questo articolo spieghiamo passo a passo come procedere in modo corretto e come monitorare il proprio profilo finanziario dopo la chiusura.
La Procedura Corretta per l’Estinzione della Carta di Credito
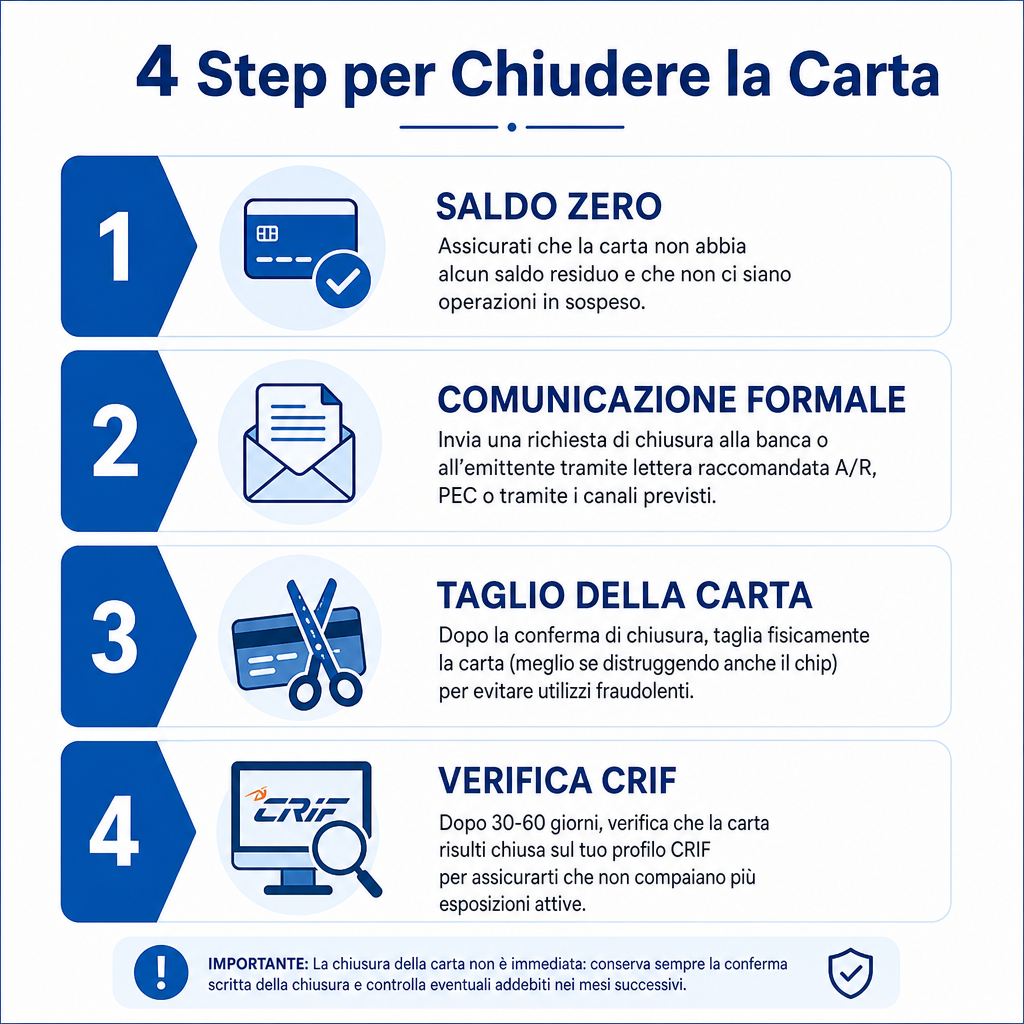
Per chiudere una carta di credito in modo legale e trasparente, segui questi passaggi:
- Saldo Zero: Prima di richiedere la chiusura, assicurati che non ci siano debiti pendenti. Se necessario, effettua un pagamento finale.
- Comunicazione Formale: Scrivi una lettera di chiusura al tuo istituto bancario. Puoi inviarla via PEC (Posta Elettronica Certificata) o tramite raccomandata con ricevuta di ritorno.
- Conferma della Chiusura: Il banco dovrà confermare la chiusura entro un periodo stabilito (generalmente 15-30 giorni).
- Restituzione o Distruzione del Cartão: Se il banco non richiede la restituzione, distruggi fisicamente la carta per evitare frodi.
Per ulteriori informazioni sulla trasparenza bancaria, consulta il sito ufficiale della Banca d’Italia.
L’Impatto della Chiusura sul Merito Creditizio
Chiudere una carta di credito può influenzare il tuo merito creditizio, soprattutto se questa carta faceva parte della tua storia finanziaria da tempo. Due fattori principali vengono considerati:
- Età Media delle Conta: La durata media delle tue linee di credito è un indicatore importante per il merito creditizio. Chiudere una carta antica potrebbe abbassare questa media.
- Limite Totale Disponibile: La chiusura di una carta riduce il tuo limite complessivo di credito, che è un elemento chiave per il calcolo del merito creditizio.
Per saperne di più su come migliorare il tuo merito creditizio, consulta il nostro articolo migliorare il merito creditizio.
Errori da Evitare Durante la Chiusura
Evita di chiudere una carta di credito senza motivo specifico. Alcuni errori comuni includono:
- Chiudere Carte Antiche: Le carte di credito con una lunga storia di pagamento puntuali contribuiscono positivamente al merito creditizio. Chiuderle senza motivo può ridurre la tua autorità finanziaria.
- Dimenticare i Pagamenti Automatici: Prima di chiudere una carta, verifica che non siano attivi pagamenti automatici per bollette o abbonamenti.
Monitorare la Centrale Rischi e il CRIF dopo la Chiusura
Dopo la chiusura della carta, è fondamentale verificare che l’operazione sia registrata correttamente nei database finanziari. I due sistemi principali in Italia sono:
- Centrale Rischi Banca d’Italia: Raccoglie informazioni su esposizioni debitorie superiori a 30.000 euro.
- CRIF (EURISC): Gestisce il database dei comportamenti di pagamento per prestiti e carte di credito.
Per controllare la tua posizione in questi sistemi, puoi richiedere un estratto gratuito. Per ulteriori informazioni, consulta il nostro articolo Centrale Rischi.
Conclusione
Chiudere una carta di credito richiede attenzione e procedimenti formali per evitare impatti negativi sul tuo profilo finanziario. Seguendo i passaggi corretti e monitorando i tuoi dati nei sistemi di credito, puoi mantenere una buona reputazione finanziaria. Se hai dubbi, consulta sempre i tuoi strumenti di credito e i nostri articoli, come migliori carte di credito o carte per pensionati.
Se desideri proseguire con il Articolo 21, non esitare a chiedere!