7 Strategie per Migliorare il Merito Creditizio: Guida Analitica alla CRIF
Cos’è il Merito Creditizio e Perché è Fondamentale in Italia?
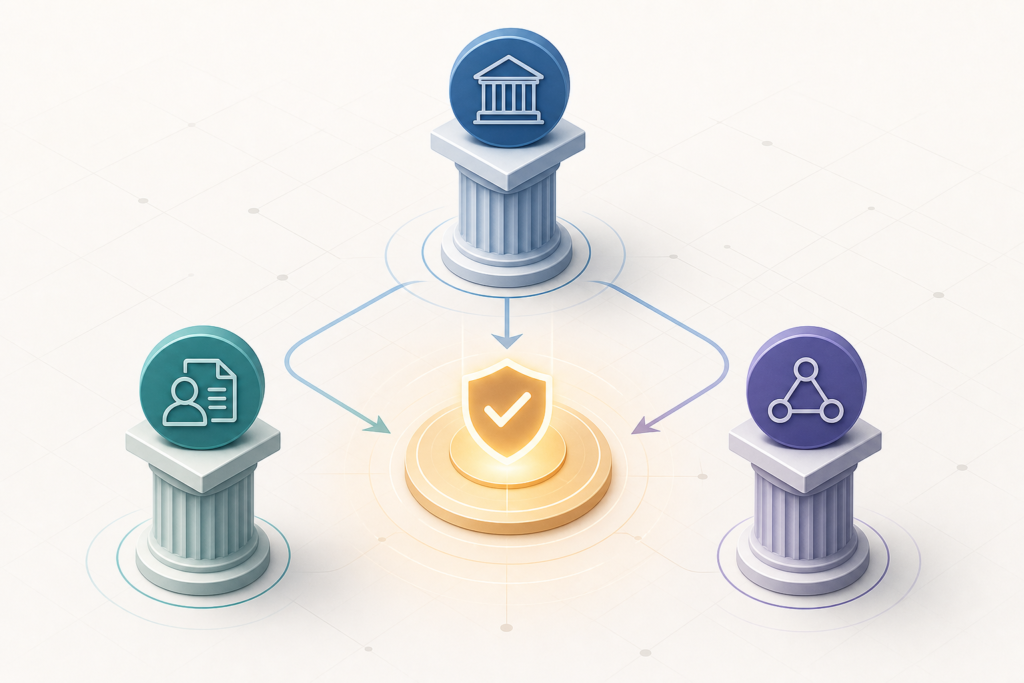
Il merito creditizio rappresenta la valutazione dell’affidabilità finanziaria di una persona fisica o giuridica. In Italia, questo indicatore è essenziale per ottenere un mutuo, un prestito personale o una carta di credito con condizioni vantaggiose. Banche e finanziarie lo utilizzano per calcolare il rischio di insolvenza. Migliorare il merito creditizio significa aumentare le probabilità di vedersi approvare un finanziamento con tassi di interesse più bassi. Il sistema creditizio italiano si basa su due pilastri principali: il CRIF e la Centrale Rischi della Banca d’Italia. Comprendere il funzionamento di questi strumenti è il primo passo per migliorare il merito creditizio in modo duraturo.
Come Funzionano CRIF e Centrale Rischi Banca d’Italia
Il CRIF gestisce l’archivio EURISC, la più grande banca dati creditizia italiana. Ogni volta che richiedi un finanziamento, l’istituto verifica la tua posizione su EURISC. Se hai ritardi nei pagamenti o segnalazioni negative, il tuo merito creditizio viene penalizzato. La Centrale Rischi della Banca d’Italia raccoglie invece le esposizioni debitorie superiori a 30.000 euro, fornendo una fotografia complessiva del tuo indebitamento. Conoscere queste due fonti è cruciale per pianificare una strategia efficace di migliorare il merito creditizio.
7 Consigli Pratici per Migliorare il Tuo Merito Creditizio
1. Monitoraggio dei Report CRIF e Correzione Errori
Il primo passo consiste nel richiedere il tuo report gratuito presso CRIF e verificare che non ci siano errori. Dati anagrafici sbagliati, pratiche duplicate o segnalazioni già estinte possono abbassare ingiustamente il tuo merito creditizio. La correzione tempestiva di questi errori è un’azione rapida per migliorare il merito creditizio senza modificare il tuo comportamento finanziario. Per approfondire, leggi anche [Articolo 2] su come leggere il report CRIF.
2. Regolarità nei Pagamenti e Gestione Scadenze
La cronologia dei pagamenti è il fattore più importante. Un singolo ritardo superiore a 30 giorni può rimanere in archivio per 36 mesi. Imposta promemoria o addebiti automatici per non dimenticare mai una scadenza. La costanza nei pagamenti è la base per migliorare il merito creditizio nel medio termine.
3. Ottimizzazione del Rapporto Debito-Reddito
Le banche analizzano il rapporto tra le tue entrate e le uscite per debiti. Un rapporto inferiore al 30% è considerato eccellente. Riduci le rate mensili consolidate o aumenta le entrate per rientrare in questa soglia. Questo è uno dei metodi più efficaci per migliorare il merito creditizio in modo strutturale.
4. Diversificazione Intelligente del Credito
Avere un mix di tipologie di credito (carta revolving, prestito personale, mutuo) dimostra capacità di gestione finanziaria. Tuttavia, evita di aprire troppe linee di credito contemporaneamente, poiché ogni richiesta genera una “traccia” sul report CRIF. Scopri come bilanciare le tipologie in [Articolo 3].
5. Limitazione delle Richieste di Finanziamento
Ogni richiesta di finanziamento, anche se non accolta, viene registrata su EURISC. Nel 2026, il sistema è ancora più sensibile a queste “scie”. Concentra le richieste in un periodo breve, idealmente entro 30 giorni, per simulare una sola consultazione. Limitare le richieste è una strategia intelligente per migliorare il merito creditizio senza rischi.
6. Storicità dei Rapporti Bancari
Le banche valutano positivamente rapporti duraturi e costanti. Mantieni un conto corrente storico e una carta di credito attiva da almeno 12 mesi. La stabilità dimostra affidabilità. Vedi [Articolo 4] per una guida dettagliata sulla gestione del conto storico.
7. Gestione dei Protesti e Riabilitazione
Se hai protesti o segnalazioni come cattivo pagatore, il percorso per migliorare il merito creditizio passa dalla riabilitazione. Paga il debito e richiedi la cancellazione del protesto presso il tribunale competente. Una volta risolta la segnalazione, il tuo merito creditizio inizierà a risalire gradualmente.
Conclusione e Risorse per il 2026
Migliorare il merito creditizio non è un processo immediato, ma con le giuste strategie e un monitoraggio costante puoi ottenere risultati concreti in 6-12 mesi. Il 2026 è l’anno giusto per iniziare: utilizza le risorse gratuite di CRIF e Banca d’Italia per monitorare la tua posizione. La disciplina nei pagamenti e la consapevolezza del sistema creditizio italiano sono le chiavi per migliorare il merito creditizio e accedere a condizioni finanziarie più favorevoli.
17 Comentários