Centrale Rischi Banca d’Italia: 5 Cose da Sapere per Consultarla
La Centrale Rischi della Banca d’Italia è uno strumento fondamentale per la stabilità del sistema creditizio italiano. Istituita negli anni ’60, questa banca dati centralizzata raccoglie informazioni sulle esposizioni debitorie di cittadini e imprese. Comprendere come funziona e come consultarla è essenziale per chiunque voglia proteggere il proprio merito creditizio.
Cos’è la Centrale Rischi della Banca d’Italia e a Cosa Serve?
La Centrale Rischi è un archivio gestito dalla Banca d’Italia che registra i debiti di ogni soggetto superiore a 30.000 euro. Il suo scopo principale è fornire alle banche e agli intermediari finanziari un quadro completo del rischio di credito di ciascun cliente. Quando un istituto di credito valuta una richiesta di mutuo o prestito, consulta obbligatoriamente questa banca dati.
Le segnalazioni possono riguardare:
- finanziamenti in bonis (pagamenti regolari)
- crediti scaduti o sconfinati
- posizioni a sofferenza (quando il debitore è in stato di insolvenza)
Essere presenti nella Centrale Rischi non significa automaticamente essere in una situazione negativa. Anche i buoni pagatori vengono registrati, ma con esito positivo. Il problema sorge quando compaiono ritardi o inadempienze.
La Differenza tra CRIF e Centrale Rischi
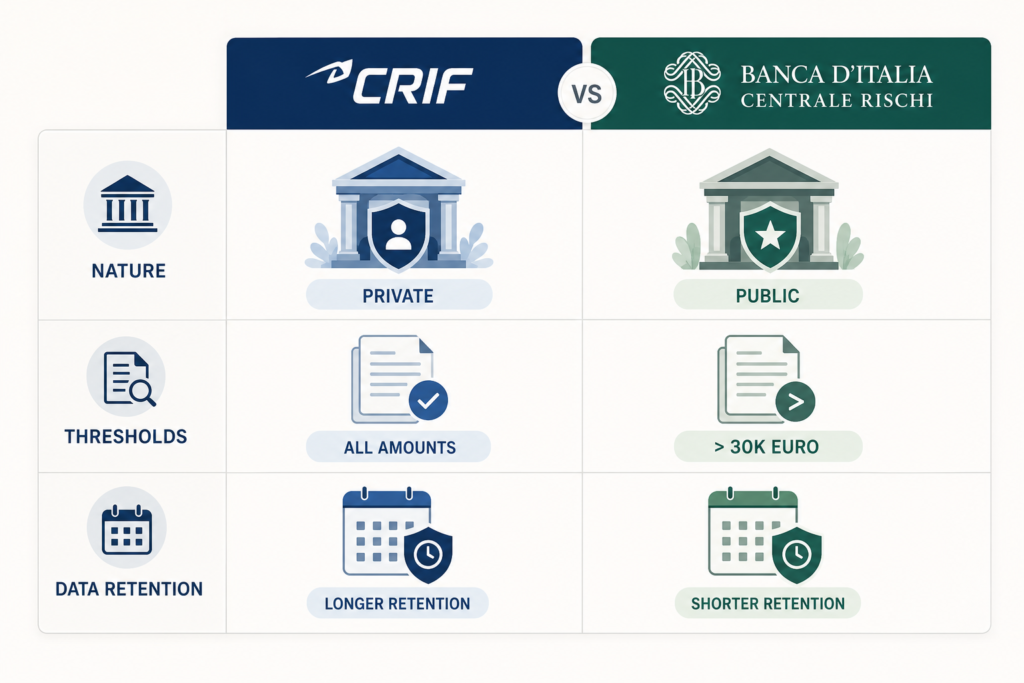
Molti confondono la Centrale Rischi della Banca d’Italia con il CRIF (Ente di Regolazione e Informazione sul Credito). Sebbene entrambi raccolgano dati creditizi, esistono differenze sostanziali:
- Centrale Rischi Banca d’Italia: pubblica, gestita dalla Banca Centrale, copre esposizioni superiori a 30.000 euro, accesso gratuito per il cittadino.
- CRIF: privato, gestisce l’archivio EURISC, copre qualsiasi importo, accesso gratuito solo per il primo report annuale.
Entrambi i sistemi si completano. Per una valutazione completa del proprio merito creditizio, è consigliabile consultare entrambi gli archivi.
Come Consultare la Centrale Rischi: Guida Passo a Passo
Consultare la Centrale Rischi è un diritto del cittadino garantito dalla normativa sulla trasparenza bancaria. Il servizio è gratuito e può essere richiesto una volta all’anno.
1. Accesso tramite il Portale “Servizi ai Cittadini”
Il primo passo è collegarsi al sito ufficiale della Banca d’Italia e accedere alla sezione “Servizi ai Cittadini”. Qui troverai il modulo di richiesta specifico per la Centrale Rischi. Il sistema ti guiderà nella compilazione dei dati anagrafici e nella scelta del tipo di consultazione desiderata.
2. Utilizzo dello SPID o CIE per l’Autenticazione
Per accedere al portale, è necessario autenticarsi con:
- SPID (Sistema Pubblico di Identità Digitale)
- CIE (Carta d’Identità Elettronica)
- CNS (Carta Nazionale dei Servizi)
Questi strumenti garantiscono la sicurezza della tua identità e la protezione dei dati sensibili, come richiesto dal GDPR.
3. Richiesta dei Dati e Tempi di Erogazione
Dopo l’autenticazione, puoi compilare la richiesta specificando il periodo che intendi consultare (di solito gli ultimi 12 mesi). Il sistema elabora la richiesta e, entro 15 giorni lavorativi, riceverai il report via email o tramite l’area riservata del portale. Il documento è un PDF firmato digitalmente.
Cosa Contiene il Report e Come Interpretare le Segnalazioni
Il report della Centrale Rischi Banca d’Italia contiene:
- anagrafica del soggetto segnalato
- elenco degli intermediari che hanno consultato la banca dati
- dettaglio delle esposizioni: codice operazione, data di accensione, importo originario, importo residuo, stato di pagamento
Le segnalazioni possono essere classificate come:
- in bonis: pagamenti regolari
- a sofferenza: situazione di insolvenza accertata
- crediti scaduti/sconfinati: ritardi di pagamento
Se trovi una segnalazione errata, puoi contestarla rivolgendoti direttamente all’intermediario che l’ha inserita.
Cosa Fare in Caso di Segnalazione a Sofferenza Errata?
Le segnalazioni errate nella Centrale Rischi possono causare danni enormi al tuo merito creditizio. Se scopri un’anomalia, segui questa procedura:
- Contatta l’intermediario che ha inviato la segnalazione (banca o finanziaria)
- Richiedi la rettifica tramite raccomandata A/R o PEC
- Se l’intermediario non risponde entro 30 giorni, presenta reclamo alla Banca d’Italia
- Per le segnalazioni ingiuste, puoi rivolgerti al Garante della Privacy
Ricorda che una volta dimostrato l’errore, l’intermediario ha l’obbligo di cancellare la segnalazione entro 15 giorni.
Conclusione e Risorse Utili
Conoscere come funziona la Centrale Rischi della Banca d’Italia è il primo passo per proteggere il tuo futuro finanziario. Consultare regolarmente il tuo report ti permette di prevenire sorprese e correggere tempestivamente eventuali errori.
Per approfondire:
- [Articolo 1] — Strategie per migliorare il merito creditizio
- [Articolo 2] — Guida al report CRIF gratuito
- [Articolo 4] — Come uscire dalla segnalazione a sofferenza
Consulta il sito ufficiale Banca d’Italia per richiedere il tuo report gratuito.
11 Comentários